Domain efus.de kaufen?
Wir ziehen mit dem Projekt
efus.de um.
Sind Sie am Kauf der Domain
efus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain efus.de kaufen?
Wie kann man einen langfristigen Sparplan für die Altersvorsorge aufbauen und welche verschiedenen Anlageoptionen stehen dabei zur Verfügung?
Um einen langfristigen Sparplan für die Altersvorsorge aufzubauen, ist es wichtig, regelmäßig Geld beiseite zu legen und dieses langfristig anzulegen. Dafür bieten sich verschiedene Anlageoptionen an, wie beispielsweise Aktien, Anleihen, Investmentfonds oder auch Immobilien. Es ist wichtig, die individuelle Risikobereitschaft und die langfristigen Ziele zu berücksichtigen, um die passende Anlagestrategie zu wählen. Zudem sollte man regelmäßig überprüfen, ob der Sparplan noch den eigenen Bedürfnissen entspricht und gegebenenfalls Anpassungen vornehmen. **
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare finanzielle Ziele für jeden Lebensbereich festzulegen. Dazu gehört die Bestimmung des benötigten Betrags für die Altersvorsorge, Bildungsfonds und Notfallfonds. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Es ist ratsam, regelmäßig Geld beiseite zu legen und verschiedene Anlageoptionen zu prüfen, um das Sparziel zu erreichen und finanzielle Stabilität und Sicherheit zu gewährleisten. **


Ähnliche Suchbegriffe für Altersvorsorge-Sparplan
Top-Angebote
Produkte zum Begriff Altersvorsorge-Sparplan:
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliche Sicherheit durch Stadtplanung, Fachbücher von Martin H. W. MöllersDas Fachbuch "Öffentliche Sicherheit durch Stadtplanung" von Martin H. W. Möllers bietet eine umfassende Analyse der Herausforderungen, die sich aus dem gesellschaftlichen Wandel in Deutschland ergeben. Es beleuchtet die Auswirkungen von Globalisierung und demografischen Veränderungen auf die städtische Entwicklung, insbesondere in suburbanen Gemeinden. Die Autorin thematisiert den Verfall von Wohn- und Industriequartieren und die damit verbundenen Risiken für die öffentliche Sicherheit. In Anbetracht aktueller globaler Ereignisse, wie der COVID-19-Pandemie und geopolitischen Konflikten, wird die Notwendigkeit einer angepassten Stadtplanung deutlich. Das Buch richtet sich an Stadtplaner, Entscheidungsträger und Interessierte, die ein tieferes Verständnis für die Wechselwirkungen zwischen Stadtentwicklung und öffentlicher Sicherheit gewinnen möchten.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Stadtplanung, Fachbücher von Martin SchinaglWas bedeutet Digitalisierung in der Planung, wie verändern sich dadurch das Planen und der Blick auf Städte? In einer vergleichenden ethnografischen Studie untersucht Martin Schinagl aus einer raumsoziologischen Perspektive die Arbeitswelten von Stadtplanerinnen und Stadtplanern im Umgang mit digitalen Technologien. Dabei zeigt er, wie die Nutzung dieser Werkzeuge mit dem Tun der Planerinnen und Planer, der Organisation von Planungsprozessen und der Weise, wie Raumwissen konstruiert wird, zusammenhängt. Digitalisierung versteht sich so als technisiertes räumliches Anordnen sozialer Beziehungen. Sie materialisiert sich in den Orten des Planens und darin, wie Planerinnen und Planer Städte und Räume sehen, verstehen und gestalten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare Ziele für jeden Lebensbereich festzulegen, wie z.B. die gewünschte Altersvorsorge, die Bildungskosten für Kinder oder den Notfallfonds. Anschließend sollte man die monatlichen Einnahmen und Ausgaben sorgfältig analysieren, um festzustellen, wie viel Geld für das Sparen zur Verfügung steht. Basierend auf diesen Informationen kann man dann einen realistischen Sparbetrag für jeden Lebensbereich festlegen und regelmäßig Geld auf separate Konten oder Anlageprodukte einzahlen, um finanzielle Stabilität und Sicherheit zu gewährleisten. Es ist auch wichtig, den Sparplan regelmäßig zu überprüfen und bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man regelmäßig einen bestimmten Betrag beiseite legen, um diese Ziele zu erreichen. Es ist ratsam, das Geld in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds zu investieren, um eine breite Diversifikation zu erreichen und das Risiko zu minimieren. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um auf Veränderungen in der persönlichen finanziellen Situation oder auf dem Markt zu reagieren. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Investitionen und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst finanzielle Ziele zu definieren. Dies können beispielsweise der Kauf eines Eigenheims, die Ausbildung der Kinder oder die Altersvorsorge sein. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Basierend auf dem Ziel und dem Zeitrahmen kann dann ein monatlicher Sparbetrag festgelegt werden, der in ein diversifiziertes Portfolio aus Spar- und Investitionsmöglichkeiten fließt. Es ist wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Sparbeträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **

Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeiträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Beiträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um die finanziellen Ziele langfristig zu erreichen. **
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
Top-Angebote
Produkte zum Begriff Altersvorsorge-Sparplan:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen langfristigen Sparplan für die Altersvorsorge aufbauen und welche verschiedenen Anlageoptionen stehen dabei zur Verfügung?
Um einen langfristigen Sparplan für die Altersvorsorge aufzubauen, ist es wichtig, regelmäßig Geld beiseite zu legen und dieses langfristig anzulegen. Dafür bieten sich verschiedene Anlageoptionen an, wie beispielsweise Aktien, Anleihen, Investmentfonds oder auch Immobilien. Es ist wichtig, die individuelle Risikobereitschaft und die langfristigen Ziele zu berücksichtigen, um die passende Anlagestrategie zu wählen. Zudem sollte man regelmäßig überprüfen, ob der Sparplan noch den eigenen Bedürfnissen entspricht und gegebenenfalls Anpassungen vornehmen. **
-
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare finanzielle Ziele für jeden Lebensbereich festzulegen. Dazu gehört die Bestimmung des benötigten Betrags für die Altersvorsorge, Bildungsfonds und Notfallfonds. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Es ist ratsam, regelmäßig Geld beiseite zu legen und verschiedene Anlageoptionen zu prüfen, um das Sparziel zu erreichen und finanzielle Stabilität und Sicherheit zu gewährleisten. **
-
Wie kann man einen langfristigen Sparplan für verschiedene Lebensbereiche wie Altersvorsorge, Bildungsfonds und Notfallfonds erstellen, um finanzielle Stabilität und Sicherheit zu gewährleisten?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, klare Ziele für jeden Lebensbereich festzulegen, wie z.B. die gewünschte Altersvorsorge, die Bildungskosten für Kinder oder den Notfallfonds. Anschließend sollte man die monatlichen Einnahmen und Ausgaben sorgfältig analysieren, um festzustellen, wie viel Geld für das Sparen zur Verfügung steht. Basierend auf diesen Informationen kann man dann einen realistischen Sparbetrag für jeden Lebensbereich festlegen und regelmäßig Geld auf separate Konten oder Anlageprodukte einzahlen, um finanzielle Stabilität und Sicherheit zu gewährleisten. Es ist auch wichtig, den Sparplan regelmäßig zu überprüfen und bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man regelmäßig einen bestimmten Betrag beiseite legen, um diese Ziele zu erreichen. Es ist ratsam, das Geld in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds zu investieren, um eine breite Diversifikation zu erreichen und das Risiko zu minimieren. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um auf Veränderungen in der persönlichen finanziellen Situation oder auf dem Markt zu reagieren. **
Ähnliche Suchbegriffe für Altersvorsorge-Sparplan
-
Öffentliche Sicherheit durch Stadtplanung, Fachbücher von Martin H. W. MöllersDas Fachbuch "Öffentliche Sicherheit durch Stadtplanung" von Martin H. W. Möllers bietet eine umfassende Analyse der Herausforderungen, die sich aus dem gesellschaftlichen Wandel in Deutschland ergeben. Es beleuchtet die Auswirkungen von Globalisierung und demografischen Veränderungen auf die städtische Entwicklung, insbesondere in suburbanen Gemeinden. Die Autorin thematisiert den Verfall von Wohn- und Industriequartieren und die damit verbundenen Risiken für die öffentliche Sicherheit. In Anbetracht aktueller globaler Ereignisse, wie der COVID-19-Pandemie und geopolitischen Konflikten, wird die Notwendigkeit einer angepassten Stadtplanung deutlich. Das Buch richtet sich an Stadtplaner, Entscheidungsträger und Interessierte, die ein tieferes Verständnis für die Wechselwirkungen zwischen Stadtentwicklung und öffentlicher Sicherheit gewinnen möchten.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Stadtplanung, Fachbücher von Martin SchinaglWas bedeutet Digitalisierung in der Planung, wie verändern sich dadurch das Planen und der Blick auf Städte? In einer vergleichenden ethnografischen Studie untersucht Martin Schinagl aus einer raumsoziologischen Perspektive die Arbeitswelten von Stadtplanerinnen und Stadtplanern im Umgang mit digitalen Technologien. Dabei zeigt er, wie die Nutzung dieser Werkzeuge mit dem Tun der Planerinnen und Planer, der Organisation von Planungsprozessen und der Weise, wie Raumwissen konstruiert wird, zusammenhängt. Digitalisierung versteht sich so als technisiertes räumliches Anordnen sozialer Beziehungen. Sie materialisiert sich in den Orten des Planens und darin, wie Planerinnen und Planer Städte und Räume sehen, verstehen und gestalten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kriminalität, Fachbücher von Michael LindenbergWarum werden Menschen kriminell? Wie wird Kriminalität definiert und wie verändert sie sich? Welche Rolle spielen Politik, Gesetzgebung und Gesellschaft dabei? Diesen Fragen widmet sich dieses Buch. Ziel ist es vor allem, das Phänomen Kriminalität soziologisch und empirisch einzuordnen und dabei einen Gegenpol zu oft reisserischen medialen und gesellschaftlichen Debatten zu schaffen. Sozialarbeitende finden in diesem Buch Grundlagen für das Verständnis von Kriminalität, sie erfahren, wie Menschen kriminell werden, und auch, wie Menschen aufhören, kriminell zu sein. Zudem beleuchtet das Buch das grundlegende Spannungsverhältnis von Hilfe und Kontrolle, besonders in der Straffälligenhilfe, der Bewährungshilfe und der Gerichtshilfe.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
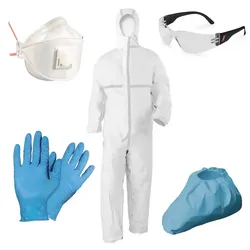
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Investitionen und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst finanzielle Ziele zu definieren. Dies können beispielsweise der Kauf eines Eigenheims, die Ausbildung der Kinder oder die Altersvorsorge sein. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Basierend auf dem Ziel und dem Zeitrahmen kann dann ein monatlicher Sparbetrag festgelegt werden, der in ein diversifiziertes Portfolio aus Spar- und Investitionsmöglichkeiten fließt. Es ist wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Sparbeträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeiträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Beiträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um die finanziellen Ziele langfristig zu erreichen. **
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.